接手皖维水泥资产 海螺水泥6.19亿完成年内第三购
2026-07-04 · 美港通证券
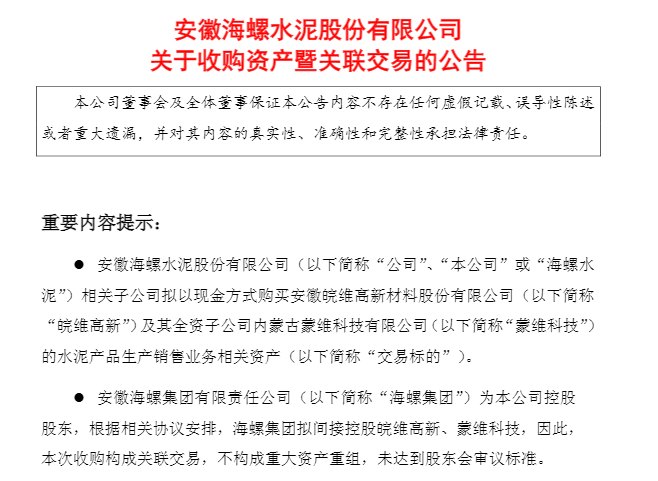
上证报中国证券网讯(记者邹传科)7月2日晚, 海螺水泥 发布公告披露,公司全资子公司 合肥海螺建材有限责任公司 (以下简称“合肥海螺”)与安徽 皖维高新 材料股份有限公司(以下简称“ 皖维高新 ”),全资子公司乌兰察布 海螺水泥 有限责任公司与 皖维高新 全资子公司内蒙古蒙维科技有限公司(以下简称“蒙维科技”),分别签署《资产转让协议》,拟以现金方式收购两处
上证报中国证券网讯(记者邹传科)7月2日晚, 海螺水泥 发布公告披露,公司全资子公司 合肥海螺建材有限责任公司 (以下简称“合肥海螺”)与安徽 皖维高新 材料股份有限公司(以下简称“ 皖维高新 ”),全资子公司乌兰察布 海螺水泥 有限责任公司与 皖维高新 全资子公司内蒙古蒙维科技有限公司(以下简称“蒙维科技”),分别签署《资产转让协议》,拟以现金方式收购两处 水泥 生产销售业务相关资产。两项交易总价款为61923.91万元,最终转让价款将结合过渡期审计及受让方实际承接的债权、债务协商确认,最高不超过69104.32万元。
公告披露,此次收购源于控股股东层面的产业整合。今年初,海螺集团向 海螺水泥 出具《不竞争承诺函》,表示其增资收购皖维集团后, 皖维高新 水泥 业务可能与 海螺水泥 构成潜在同业竞争,承诺在收购前协调 皖维高新 处置 水泥 资产并授予 海螺水泥 优先购买权。因海螺集团为 海螺水泥 控股股东,本次收购构成关联交易。
标的资产方面,合肥海螺拟收购 皖维高新 位于安徽巢湖的 水泥 及矿山分厂资产,交易价格27546.96万元,最高不超34687.64万元。核心资产为1条2005年6月建成的熟料生产线、配套3台 水泥 磨及1条固危废处置线,设计年熟料产能200万吨、 水泥 产能300万吨。截至 评估基准日 2026年2月28日,标的净资产(模拟)账面价值22195.54万元,评估值27546.96万元,增值率24.11%。
乌兰察布海螺拟收购蒙维科技位于内蒙古乌兰察布的 水泥 分厂资产,交易价格34376.95万元,最高不超34416.68万元。核心资产为1条2016年12月建成的熟料生产线及配套1台 水泥 磨,设计年熟料与 水泥 产能均为100万吨。标的净资产(模拟)账面价值31559.84万元,评估值34376.95万元,增值率8.93%。
对于两宗评估增值差异,公司称 皖维高新 标的增值主要来自房屋建(构)筑物评估增值4688.66万元及矿业权增值4572.62万元,后者因补充勘探及采矿权周边新增未缴资源价款的资源量纳入评估范围。蒙维科技标的增值主要源于土地使用权评估增值1366.26万元,增值率79.66%。
收购完成后,合肥海螺、乌兰察布海螺将与 皖维高新 、蒙维科技发生持续性关联交易,预计自收购完成之日至2026年12月31日,销售商品上限3705.20万元、购买商品上限6576.11万元、提供服务上限24.60万元。由于标的资产位于 皖维高新 、蒙维科技厂区内,电力等公用基础设施不具备独立运作条件,双方可利用现有管网就近销售生产物料及副产品,实现资源循环利用。
据记者不完全统计,今年以来, 海螺水泥 在并购整合方面动作较多。
1月,公司完成对安徽海螺绿能售电有限公司50%股权的收购,交易金额2440万元,该公司主要从事电力、热力生产和供应业务。6月,公司与控股股东海螺集团签订股权转让协议,以5.62亿元收购海螺集团持有的安徽海螺 建材 设计研究院有限责任公司100%股权。海螺设计院拥有 建材 行业甲级等多项 工程设计 及咨询资质,2025年度经审计除税后利润为7991.2万元,收购完成后将深度服务集团工程项目建设,降低设计成本。加上本次收购,公司2026年已公告的收购及对外投资合计金额逾12亿元。
从行业背景看,当前 水泥 行业正经历深度调整。国家统计局数据显示,2026年一季度全国累计 水泥 产量3.01亿吨,同比下降7.1%,降幅较2025年同期扩大5.7个百分点。一季度全国 水泥 市场标号42.5 水泥 散装落地价平均成交价格为343元/吨,较2025年同期回落54元/吨。供给端方面,据数字 水泥 网统计,截至2025年底,全国 水泥 行业通过置换退出熟料产能合计为1.6亿吨。
公司经营方面,据 海螺水泥 2025年年度报告及2026年第一季度报告,2025年公司实现营收825.32亿元,同比下降9.33%; 归母净利润 81.13亿元,同比增长5.42%。2026年一季度实现营收170.66亿元,同比下降10.45%; 归母净利润 14.68亿元,同比下降18.98%。公司2026年计划资本性支出118.20亿元,将主要用于主业项目发展和上 下游产业 链延伸。
当前, 水泥 行业面临需求疲软、量价承压的挑战。综合多家券商研报来看,超产治理约束有望从2026年二季度开始陆续执行,或将带来行业产能利用率有效提升; 碳交易 市场的逐步落地预计也将进一步拉大龙头企业与落后产能的成本差距,加速行业出清。龙头企业凭借成本优势和并购整合能力,有望在行业整合中进一步提升市场份额。